Предлагат 20% таван на разходите по малките кредити за първия месец
„Прогресивна България“ предлага 20% таван на разходите по малките бързи кредити през първия месец и по-строги правила за кредиторите.
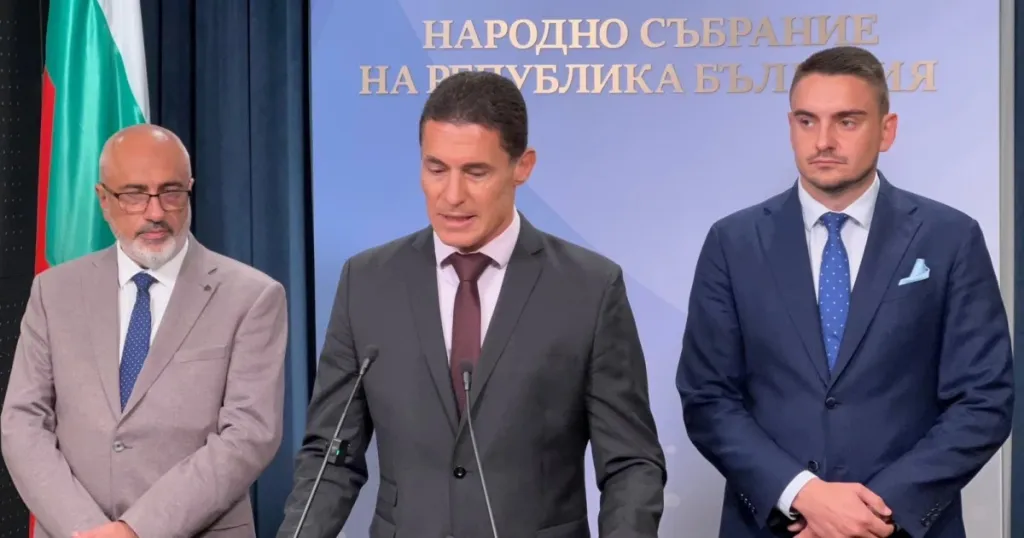
„Прогресивна България“ предлага разходите по малките бързи кредити да не надвишават 20% от заетата сума през първия месец. Депутатите са внесли предложенията между първо и второ четене на Закона за потребителския кредит, съобщава ФОКУС.
Мярката се отнася за заеми до две минимални работни заплати. След първия месец таванът ще нараства постепенно, докато достигне сегашното ограничение от пет пъти размера на законната лихва. В разходите ще влизат лихвите и всички допълнителни такси, включително за гарант, обработка на документи и експресно одобрение.
При заем от 1000 евро общите разходи за първия месец например не трябва да надхвърлят 200 евро. Предложенията целят също да попречат на разделянето на един заем на няколко по-малки и на многократното удължаване на срока. Според Нова телевизия депутатите предлагат да се забранят и таксите за дейности, които са част от обичайната обработка на кредита.
Законопроектът, приет на първо четене, предвижда различни тавани според срока: 20% за заеми до месец, 30% за срок между един и три месеца и 100% за по-дългите кредити. Новото предложение променя механизма за формиране на разходите, но не премахва действащото ограничение.

Депутатите искат кредиторите да правят реална оценка на кредитоспособността. Ако такава липсва или е само формална, договорът да бъде обявяван за нищожен, а потребителят да връща само главницата, без лихви и неустойки.
Предвижда се съдилищата да изпращат на Комисията за защита на потребителите влезлите в сила решения за нищожни договори или клаузи, неравноправни условия и нелоялни практики. Комисията трябва да поддържа публичен регистър на неравноправните клаузи. При три или повече нарушения тя ще уведомява Българската народна банка и ще иска заличаване на дружеството от регистъра на финансовите институции. БНБ ще трябва да отговори какви действия е предприела.
Кредит може да стане предсрочно изискуем само след просрочване на две месечни вноски и изпращане на 30-дневно предизвестие. Предлага се и лихвата за забава да не надвишава законната лихва за просрочени задължения.
Сред останалите мерки са забрана на франчайз модела при фирмите за бързи кредити и увеличаване на минималния капитал за небанковите финансови институции от 500 000 на 2 млн. евро. Предложенията включват и забрана за запис на заповед при заеми до 5000 евро. Събирачите на задължения няма да могат да притесняват длъжниците между 20:00 и 08:00 часа.
За кредити до 200 евро се предлага опростен информационен формуляр и автоматична проверка чрез Централния кредитен регистър. Дружествата ще могат да проверяват регистъра на хазартноуязвимите лица към Националната агенция за приходите. Вписването там няма автоматично да означава отказ, а ще се отчита като рисков фактор. Предлага се да няма нов кредит в рамките на 24 часа след загуба на средства от хазарт и да се ограничи отпускането на заеми през нощта.
Гражданите ще могат доброволно да заявят в отделен регистър, че не желаят да получават кредити. Ако кредитор отпусне заем въпреки заявения отказ, договорът ще бъде недействителен и дружеството може да понесе санкции.
Депутатите се противопоставят на пряк достъп на небанкови кредитори до чувствителни лични данни чрез системата РЕГИКС. Вместо това гражданите ще могат да получават безплатно от приходната агенция удостоверение за доходи, заетост и осигурителен статус, което да изпращат на избрана финансова институция.
По-рано потребителите са платили поне 292 млн. лв. за добавки по бързите кредити, според публикуваните данни за допълнителните плащания. Депутатите посочват, че през последните две седмици са разговаряли с представители на сектора и потребителски организации. По думите им над един милион българи използват подобни кредитни инструменти.