Омбудсманът настоява за защита на гражданите от прекомерно оскъпени кредити
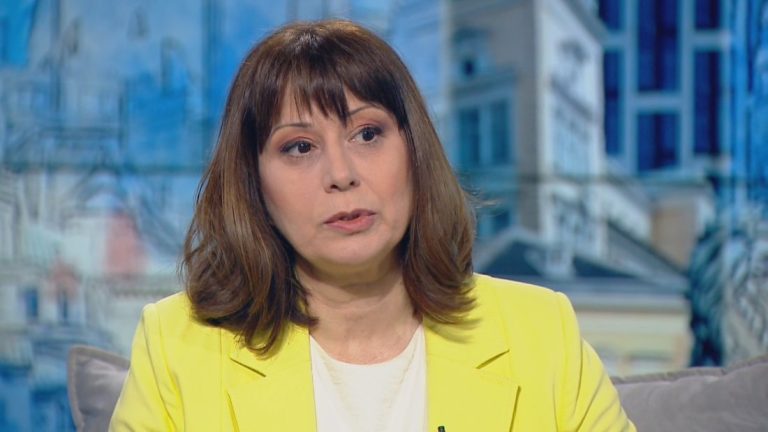
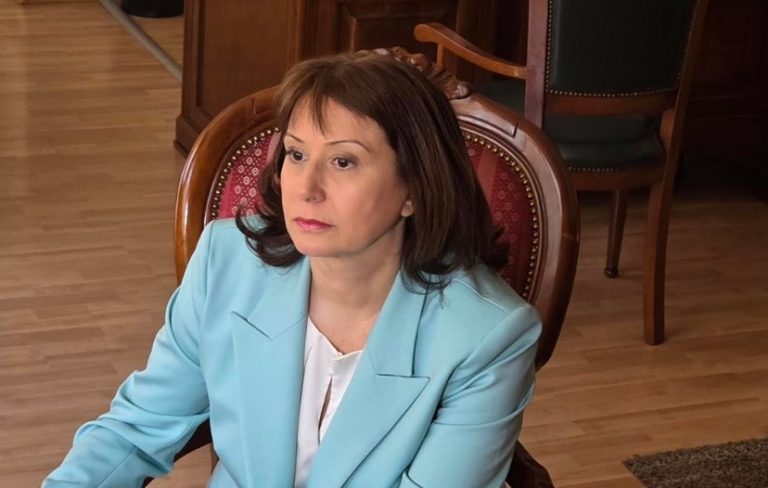
Омбудсманът Велислава Делчева предлага промени за защита на гражданите от прекомерно оскъпени кредити, психически тормоз и свръхзадлъжнялост.

Омбудсманът Велислава Делчева изпрати становището си по проекта на Закон за потребителския кредит до парламентарни комисии. Документът е внесен на 11 септември 2026 г. Той е адресиран до комисиите по икономическа политика, инвестиции и индустрия и по бюджет и финанси.
Институцията отчита траен ръст на жалбите за потребителски кредити. Най-често гражданите се оплакват от практики на фирмите за бързи кредити. Сред сигналите са прекомерни лихви, неустойки и такси.
Граждани съобщават и за психически натиск при събиране на задължения. Част от тях срещат отказ за договор или погасителен план. Други не получават възможност за разсрочване или отсрочване.
Омбудсманът посочва и случаи на кредити без реална оценка на платежоспособността. Институцията получава жалби и за липса на информация при прехвърляне на дълга.

Делчева настоява обезщетението за забава да не надвишава законната лихва. Това правило трябва да бъде включено в новия закон. То се отнася до просрочията по потребителски кредити.
В становището се предлага ограничен достъп до информация от регистъра по Закона за хазарта. Кредиторите биха могли да получават данни от НАП при строго определени условия.
Целта е по-добра оценка на кредитоспособността. Мярката трябва да ограничи свръхзадлъжнялостта на вписаните в регистъра лица.
„В тази връзка е необходимо да се обсъдят възможности и да се вземат незабавни мерки за ограничаване възможностите на такива лица да теглят кредит след кредит“
Омбудсманът обръща специално внимание на хората, преминали онкологично заболяване. Според нея десетгодишният срок е прекомерен.
Този срок позволява използване на данни за заболяването при свързана с кредит застраховка. Делчева предлага срокът да стане пет години. Друга възможност е въвеждането на диференциран подход.
Предложението цели равен достъп до средства за спешни нужди. Сред посочените примери са ремонти и погасяване на комунални задължения.
По отношение на длъжниците се предлагат правила срещу агресивни и заблуждаващи практики. Те трябва изрично да присъстват в правилата за работа с потребители.
Повод са многобройните жалби за телефонен и друг психически тормоз. Омбудсманът настоява за лична неприкосновеност и етична комуникация.
„В тази връзка е необходимо е да се гарантира личната неприкосновеност на потребителите и спазването на правила за етично поведение и комуникация с тях“
Делчева предлага предварителната информация да бъде вярна, пълна и четлива. Тя трябва да остане ясна и разбираема за потребителите.
Информация на друг език следва да се предоставя само по изрично искане. В становището се поставя и въпросът за събирането на данни за семейно положение.
Сред обсъжданите данни са брак, деца и адрес. Според омбудсмана това може да противоречи на забраната за дискриминация по семейно положение.
Предлага се и преразглеждане на изключението за малките кредити. То допуска двойно връщане на главницата при хора с ниски доходи. Делчева настоява това правило да бъде оценено отново.
Темата за прекомерното оскъпяване е разглеждана и в материала Свалят тавана на оскъпяването за потребителски заем.
Омбудсманът предлага да се конкретизира понятието „допълнителна услуга“. Така ще се ограничи необоснованото увеличаване на разходите по кредита.
Предлага се и отпадане на израза „когато е целесъобразно“ при мерките за отсрочване. Тези мерки се прилагат преди започване на принудително изпълнение.
Делчева обръща внимание и на несъответствие в преходните разпоредби. Според нея §5 и §13 трябва да бъдат приведени в съответствие.
Това се отнася до обратното действие на изрично посочени разпоредби. Становището цели по-висока защита на потребителите.
Повече информация за ограниченията при бързите кредити има в материала Бързите кредити – ще се въведе ли таван на оскъпяването?